Stroominkoop
Portfoliomodel in de energie-inkoop: de vijf grootste mythen aan een feitencontrole onderworpen
Geschreven door:
Anne Fischer
Bedrijven kunnen in hun energiebehoefte voorzien via verschillende inkoopmodellen. Bij het veelgebruikte vaste-prijsmodel dekken zij hun verwachte elektriciteitsbehoefte af tegen een vaste prijs en meestal op één specifiek moment. Als alternatief kan de inkoop stapsgewijs worden vormgegeven, bijvoorbeeld via tranche-inkopen op verschillende tijdstippen of via de spotmarkt. [11]
Een combinatie van verschillende inkoopinstrumenten wordt een portfoliomodel genoemd. Hoewel grote energie-inkopers dit model al vele jaren met succes toepassen, wordt het vaak geassocieerd met speculatie, controleverlies en hoge organisatorische inspanningen. [1][3][8][9][10][13][14]
Dit artikel onderzoekt de vijf grootste mythen en laat zien waarom portfolio-inkoop met duidelijke regels planbaar en controleerbaar blijft.
Dit artikel beantwoordt de volgende vragen:
Hoe verloopt de inkoop van elektriciteit volgens het portfoliomodel?
Waarin verschilt het portfoliomodel van een vaste prijs?
Welke kansen en risico's biedt het portfoliomodel?
Welke typische misverstanden bestaan er over het portfoliomodel?
Voor welke bedrijven is het portfoliomodel de juiste inkoopstrategie?
Wat is het portfoliomodel bij energie-inkoop?
Het portfoliomodel is een inkoopstrategie voor elektriciteit waarbij bedrijven hun elektriciteitsbehoefte niet in één keer dekken, maar via een mix van verschillende inkoopinstrumenten en tijdstippen. [1][3][8][9][10][13][14]
In plaats van zich vast te leggen op één prijs voor de totale leveringshoeveelheid, wordt de behoefte gefaseerd ingekocht. Dit werkt vergelijkbaar met een beleggingsportefeuille, waarbij risico's worden beheerst door diversificatie in plaats van alles op één kaart te zetten. [1][3][8][9][10][13][14]
Het doel van het portfoliomodel is om het risico van een ongunstig inkoopmoment te verkleinen, een evenwichtigere gemiddelde prijs te behalen en de energiekosten binnen een duidelijk gedefinieerd risicokader planbaar te beheersen. [1][3][8][9][10][13][14]
Waaruit is een portfolio volgens het portfoliomodel opgebouwd?
Een portfolio volgens het portfoliomodel combineert doorgaans drie bouwstenen:
Termijnmarkt (kern): Een markt waarop elektriciteit voor levering in de toekomst wordt verhandeld. Prijs und hoeveelheid worden vandaag overeengekomen, de levering vindt pas later plaats. Het planbare deel van de behoefte wordt hier stapsgewijs in tranches afgedekt, waardoor het risico over meerdere inkoopmomenten wordt verspreid.
[5][12]Spotmarkt (beperkt): De kortetermijnmarkt voor elektriciteit, waar stroom voor de volgende dag of het volgende uur tegen de actuele prijs wordt verhandeld. Een vooraf vastgesteld deel van de behoefte blijft bewust open en wordt hier gedekt. Dit compenseert afwijkingen tussen prognose en verbruik en maakt gebruik van kortstondig gunstige prijzen.
[5][12]Power Purchase Agreement (PPA, optioneel): Een langetermijnleveringscontract rechtstreeks met een producent, meestal van een installatie voor hernieuwbare energie. Een deel van de behoefte wordt zo voor meerdere jaren tegen vaste voorwaarden vastgelegd en tegelijkertijd gedekt met schone stroom.
[7]
Hoe groot het aandeel van elke bouwsteen is, bepaalt elk bedrijf individueel, afgestemd op de risicobereidheid, prijsverwachtingen en eigen doelstellingen, bijvoorbeeld op het gebied van duurzaamheid. [1][3][8][9][10][13][14]
Pas de combinatie van deze bouwstenen vormt de portfolio; een enkele tranche op zich is nog geen portfolio. [1][3][8][9][10][13][14]

Waarom is de mix bij het portfoliomodel doorslaggevend?
De mix is bepalend omdat elke bouwsteen eigen kansen en risico's met zich meebrengt. Pas het samenspel van de gekozen bouwstenen balanceert deze kansen en risico's zodanig uit dat er uiteindelijk een inkoopstrategie voor elektriciteit met aantrekkelijke voorwaarden ontstaat. [1][3][8][9][10][13][14]
Elke bouwsteen in het portfoliomodel biedt daarbij eigen kansen:
De termijnmarkt creëert budgetzekerheid door vroegtijdig vastgelegde prijzen.
[5][12]De spotmarkt maakt het mogelijk om gericht te profiteren van gunstige of negatieve prijsfasen.
[5][12]Een optionele PPA verzekert stabiele voorwaarden op de lange termijn, onafhankelijk van kortetermijnschommelingen op de markt.
[7]
Wie te zwaar inzet op één enkele bouwsteen, haalt het specifieke risico daarvan ongefilterd in de portfolio: te veel termijnmarkt maakt inflexibel voor verbruiksschommelingen, te veel spotmarkt verhoogt de prijselasticiteit. Als een bedrijf daarnaast optioneel een PPA gebruikt, geldt: een te hoog PPA-aandeel legt kapitaal voor lange tijd vast en beperkt het aanpassingsvermogen. [5][7][12]
De weging van de bouwstenen is daarom de eigenlijke kern van portfoliomanagement. Deze wordt individueel afgestemd op de risicobereidheid, prijsverwachtingen en strategische doelen van het bedrijf en wordt doorgaans continu gemonitord en aangepast. [1][3][8][9][10][13][14]
Waarom ontstaan er mythen rondom het portfoliomodel?
Mythen rondom het portfoliomodel ontstaan vooral omdat het relatief veel inrichtingsmogelijkheden biedt. Meerdere inkoopmomenten, verschillende marktsegmenten en schommelende prijzen lijken op het eerste gezicht complex en worden daarom vaak geassocieerd met extra risico.
Deze perceptie is begrijpelijk. In werkelijkheid zijn de extra vrijheidsgraden in het portfoliomodel echter niet ongecontroleerd, maar worden ze gestuurd door duidelijke regels en gedefinieerde processen. [1][3][8][9][10][13][14]
Wat energie-inkopers van grote industriële ondernemingen allang weten over het portfoliomodel
Grote energie-inkopers, zoals industriële ondernemingen, zijn zich al lang bewust van het centrale voordeel van het portfoliomodel: het spreiden van de elektriciteitsbehoefte over meerdere instrumenten en tijdstippen verlaagt het prijsrisico merkbaar ten opzichte van inkoop op één enkele peildatum. Voor hen is het portfoliomodel dan ook geen nieuw concept, maar al jarenlang de dagelijkse praktijk. [1][3][8][9][10][13][14]
Wat de energiecrisis van 2022 heeft laten zien over het portfoliomodel
Hoe waardevol deze aanpak kan zijn, bleek ook tijdens de energiecrisis van 2022, die ontstond in het kielzog van de oorlog in Oekraïne. Bedrijven met het portfoliomodel als inkoopstrategie voor elektriciteit konden periodes met zeer hoge prijzen deels uitzitten, omdat zij hun energie-inkoop hebben verdeeld over meerdere instrumenten en inkooptijdstippen. [6][16]
Portfolio-inkoop is niet langer voorbehouden aan grote bedrijven
Lange tijd was het portfoliomodel een inkoopmethode die vooral was voorbehouden aan grote bedrijven met eigen energie-inkoopteams. Vandaag de dag is het dankzij gespecialiseerde partners zoals trawa ook toegankelijk voor kleine en middelgrote ondernemingen.
Met trawa hebben bedrijven een partner aan hun zijde die de operationele energie-inkoop overneemt en toegang biedt tot het portfoliomodel, zonder dat zij hiervoor zelf een inkoopstructuur hoeven op te zetten.
Toch blijven er rondom het portfoliomodel hardnekkig vijf mythen bestaan. Tijd voor een feitencontrole: wat is er werkelijk van waar?
Mythos 1: „Het portfoliomodel is speculatie”
Er bestaat een hardnekkige aanname dat het portfoliomodel gebaseerd is op speculatie, omdat de elektriciteitsbehoefte niet direct volledig tegen een vaste prijs wordt ingekocht, maar stapsgewijs over een vastgestelde periode. Dit wekt de indruk dat inkopers doelgericht wachten op gunstigere prijzen und gokken op de marktontwikkeling.
Om te beginnen: deze mythe klopt niet. Het portfoliomodel dient voor risicoafdekking (hedging), niet voor speculatie. [1][3][8][9][10][13][14]
Elektriciteitsinkoop met het portfoliomodel: duidelijke regels in plaats van speculatieve beslissingen
Het portfoliomodel reageert niet op individuele marktoordelen, maar volgt een vast stappenplan met een gedefinieerde marge. Dit geldt voor alle drie de bouwstenen van de portfolio: of het nu op de termijnmarkt, de spotmarkt of via een PPA is, in elk geval zit er een concrete, vooraf gedefinieerde behoeftehoeveelheid achter, en niet het vooruitzicht op handelswinst. [1][3][8][9][10][13][14]
Precies dat onderscheidt het van speculatie:
Portfoliomodel: Inkoopmomenten en -hoeveelheden worden vooraf volgens vaste regels vastgelegd, lang voordat duidelijk is hoe de prijzen zich daadwerkelijk zullen ontwikkelen.
[1][3][8][9][10][13][14]Speculatie: De inkoopbeslissing wordt ad-hoc genomen, omdat men vermoedt dat dit nu een gunstig moment is.
[8][9]
Hoewel er ook binnen het portfoliomodel aanpassingen worden gedaan, bijvoorbeeld als de behoefte verandert of er zich binnen een vooraf vastgesteld bereik een gunstige kans voordoet, is het cruciaal dat ook dergelijke aanpassingen plaatsvinden binnen duidelijk gedefinieerde regels en risicolimieten, en niet op basis van een spontane marktinschatting. [1][3][8][9][10][13][14]
Strategisch elektriciteit inkopen met het portfoliomodel
Wie termijnmarktproducten, de spotmarkt en PPA's binnen het portfoliomodel inzet voor een concrete elektriciteitsbehoefte en binnen duidelijke risicolimieten, speculeert niet, maar dekt risico's af. Bij het beoordelen van een inkoopstrategie voor elektriciteit is het daarom minder belangrijk welke producten worden gebruikt, maar of er vooraf vaste regels zijn gedefinieerd. [1][3][8][9][10][13][14]
Dit onderscheid is ook relevant voor de interne communicatie, bijvoorbeeld richting de directie of controlling: een op regels gebaseerd portfoliomodel kan duidelijk worden onderscheiden van speculatief handelen en dienovereenkomstig worden gerechtvaardigd, mits de regels gedocumenteerd en transparant zijn. [1][3][8][9][10][13][14]

Mythos 2: „Een vaste prijs is altijd de veiligere keuze”
Een vaste prijs wordt vaak gezien als de veiligste vorm van energie-inkoop, omdat de eenmaal vastgestelde prijs gedurende de gehele contractduur stabiel blijft.
Deze indruk is misleidend: hoewel een vaste prijs een hoge budgetzekerheid biedt, is het niet automatisch de oplossing met het minste risico of de goedkoopste optie. [8][9][11]
Wat echt klopt bij het portfoliomodel: spreiding in plaats van peildatumrisico
Het portfoliomodel verdeelt de inkoop bewust over meerdere momenten en vermindert daarmee precies het risico dat bij een vaste prijs volledig blijft bestaan: de afhankelijkheid van één enkele inkoopdag. Door de gefaseerde inkoop ontstaat er een gemiddelde prijs uit meerdere inkoopmomenten. [1][3][8][9][10][13][14]
Een ongunstige marktprijs heeft daardoor slechts invloed op een deel van de inkoop. Bij dalende prijzen kan bovendien worden geprofiteerd van marktkansen en kunnen openstaande hoeveelheden goedkoper worden ingekocht. [1][3][8][9][10][13][14]
Wat de gevolgen kunnen zijn van een ongunstige marktprijs bij een vaste prijs
Bij een vaste prijs bepaalt daarentegen uitsluitend het marktprijsniveau op de dag van de contractsluiting de kosten voor de gehele leveringshoeveelheid. Als elektriciteit op die dag duur is, valt ook de vaste prijs navenant hoog uit. [8][9][11]
Daar komt bij: met een vaste prijs neemt de leverancier bepaalde prijs- en volumerisico's over, zoals het risico dat het daadwerkelijke verbruik afwijkt van de geprognosticeerde hoeveelheid. Deze risico's calculeert hij in via opslagen die in de vaste prijs worden verwerkt. [13]
Dit voorbeeld verduidelijkt het voordeel van spreiding in de tijd:
Vaste prijs: 1 GWh tegen 120 euro per MWh kost in totaal 120.000 euro.
Portfoliomodel: Telkens 0,25 GWh tegen 90, 100, 110 en 130 euro per MWh levert een gemiddelde prijs op van 107,50 euro per MWh en totale kosten van 107.500 euro.
Als de elektriciteitsprijzen over een langere periode continu stijgen, kan een vroegtijdig overeengekomen vaste prijs achteraf theoretisch weliswaar de goedkopere oplossing blijken te zijn. In principe vermindert het inkopen in meerdere tranches echter het risico dat de totale elektriciteitsbehoefte op een ongunstig moment wordt ingekocht. [8][9][11]
Vaste prijs of portfoliomodel: welke inkoopstrategie past?
In de kern komt de beslissing tussen het portfoliomodel en een vaste prijs neer op één vraag: hoeveel gewicht moet er liggen op één enkel inkoopmoment?
Bij het portfoliomodel wordt het risico verdeeld over meerdere momenten. Bij een vaste prijs hangt de gehele behoefte daarentegen af van één enkel moment, dat achteraf gunstig kan blijken te zijn, maar net zo goed zeer ongunstig. [1][3][8][9][10][13][14]
Bedrijven zouden deze afweging bewust moeten maken, in plaats van zich uitsluitend te laten leiden door de schijnbare veiligheid van een vaste prijs.
Mythos 3: „Meer flexibiliteit betekent automatisch meer risico”
Meerdere inkoopmomenten en verschillende inkoopkanalen zorgen ervoor dat het portfoliomodel voor veel bedrijven in eerste instantie complexer en daarmee ook riskanter lijkt dan inkoop tegen een vaste prijs, waarbij de gehele elektriciteitsbehoefte in één keer wordt ingekocht.
Deze aanname is te kort door de bocht: in het portfoliomodel wordt flexibiliteit pas een risico als deze niet door duidelijke regels wordt begrensd. Het wordt riskant wanneer inkoopbeslissingen spontaan, op gevoel of als reactie op kortstondige prijsbewegingen worden genomen, ongeacht het gekozen inkoopmodel. [1][3][8][9][10][13][14]
Het portfoliomodel als inkoopstrategie voor elektriciteit: flexibiliteit gericht sturen
Bedrijven moeten flexibiliteit bij de inkoop van energie niet per definitie gelijkstellen aan een hoger risico. Doorslaggevend is of de flexibiliteit in het portfoliomodel wordt beheerst door duidelijke regels, verantwoordelijkheden en risicolimieten. [1][3][8][9][10][13][14]
Al vóór de eerste inkoop wordt vastgelegd welke hoeveelheden in welke periodes worden ingekocht, hoe hoog de afdekkingsgraad op bepaalde momenten moet zijn en welk prijsrisico acceptabel is. [1][3][8][9][10][13][14]
Een gestructureerd portfoliomodel kan daardoor een betrouwbaar instrument voor risicomanagement worden. Het stelt bedrijven in staat te reageren op veranderingen in elektriciteitsprijzen en verbruiksgegevens, zonder inkoopbeslissingen aan het toeval over te laten. [1][3][8][9][10][13][14]
Deze structurering omvat ook de beslissing over welk deel van de behoefte via de termijnmarkt wordt afgedekt, aan de spotmarkt wordt overgelaten of op de lange termijn via een PPA wordt gedekt. Termijnmarkt, spotmarkt en PPA zijn daarmee geen drie losstaande componenten, maar volgen een gezamenlijk plan. [1][3][8][9][10][13][14]
Portfoliomodel: deze beheersingsmechanismen beperken het risico op dure energiekosten
Bij het kiezen van een leverancier of partner is het daarom de moeite waard om gericht te vragen naar de gebruikte beheersingsmechanismen. Hiertoe behoren:
Tranches: Opsplitsing van de verwachte elektriciteitsbehoefte in meerdere deelhoeveelheden. Hierdoor hangt niet de volledige inkoop af van één enkele beslissing.
[2]Tijdskorridors: Vastlegging van de periodes waarin individuele hoeveelheden stroom mogen worden ingekocht. Zo worden beslissingen niet overhaast genomen, maar ook niet onbeperkt uitgesteld.
[2]Minimale afdekking: Richtlijn voor welk deel van de verwachte behoefte op bepaalde momenten al qua prijs moet zijn vastgelegd.
[2]Risicolimieten: Beperking van het deel dat onafgedekt blijft en daardoor zowel door stijgende als dalende marktprijzen kan worden beïnvloed.
[2]Verbruiksprognoses: Voortdurende vergelijking tussen de geplande en de daadwerkelijke elektriciteitsbehoefte om openstaande hoeveelheden indien nodig aan te passen.
[2]Duidelijke verantwoordelijkheden: Vastlegging van wie inkoopbeslissingen voorbereidt, goedkeurt en uitvoert.
[2]
Flexibiliteit in het portfoliomodel betekent dus niet dat er te allen tijde willekeurig kan worden gehandeld. Het creëert juist een duidelijk gedefinieerde speelruimte waarbinnen bedrijven hun inkoopstrategie gecontroleerd kunnen aanpassen aan veranderende marktomstandigheden en de daadwerkelijke energiebehoefte. [1][3][8][9][10][13][14]
Mythos 4: „De spotmarkt maakt mij afhankelijk”
Er wordt vaak beweerd dat een aandeel spotmarkt het portfoliomodel bijzonder riskant maakt, omdat bedrijven overgeleverd lijken aan prijsschommelingen op de korte termijn als ze hun elektriciteit niet volledig tegen een vaste prijs inkopen.
Dat is een mythe: het spotmarktaandeel is in het portfoliomodel van tevoren duidelijk begrensd en wordt gericht beheerd. In plaats van het risico op ongunstige prijzen te verhogen, opent het juist extra besparingspotentieel. [1][3][5][8][9][10][12][13][14]

Wat echt klopt bij het portfoliomodel: gecontroleerde bouwsteen met besparingspotentieel
In het portfoliomodel maakt het spotmarktaandeel een beperkt deel uit van de totale hoeveelheid, wat door duidelijk gedefinieerde regels extra kansen biedt op besparingen. [1][3][5][8][9][10][12][13][14]
Concreet vervult het spotmarktaandeel in het portfoliomodel twee taken:
Verbruikscompensatie: Het spotmarktaandeel compenseert afwijkingen tussen het geplande en het daadwerkelijke verbruik.
[5][12]Prijsvoordelen: Het spotmarktaandeel maakt het mogelijk om gericht te profiteren van prijsvoordelen die inkoop tegen uitsluitend een vaste prijs niet kan bieden.
[5][12]
Vooral bij de prijsvoordelen van het spotmarktaandeel is een nadere beschouwing de moeite waard. Deze vloeien onder andere voort uit twee factoren:
Gebruikmaken van uren met negatieve prijzen: Bij een hoge invoeding van wind- en zonne-energie kunnen spotmarktprijzen sterk dalen of zelfs negatief worden. Een spotmarktaandeel maakt het mogelijk om hiervan te profiteren. Met de verdere uitrol van hernieuwbare energie wordt deze kans steeds relevanter.
[5][12][15]Vermijden van risico-opslagen: Prijzen op de termijnmarkt bevatten doorgaans risico-opslagen waarmee verkopers hun eigen prijsrisico's inprijzen. Spotmarktprijzen bevatten deze opslagen niet. Bedrijven betalen daardoor een prijs die dichter bij de actuele marktprijs ligt.
[13]
Om ervoor te zorgen dat deze kansen geen risico worden, blijft het spotmarktaandeel van tevoren beperkt: het grootste deel van de elektriciteitsbehoefte dekken bedrijven vroegtijdig af via de termijnmarkt of PPA's. Slechts een vooraf vastgesteld deel wordt op korte termijn op de spotmarkt ingekocht. [1][3][5][8][9][10][12][13][14]
Voor het beperkte spotmarktaandeel gelden in het portfoliomodel duidelijke regels:
Spot-aandeel: Vastlegging van het percentage van de elektriciteitsbehoefte dat op korte termijn via de spotmarkt mag worden ingekocht.
[2]Afdekkingsquote: Definitie van het minimale percentage van de verwachte elektriciteitsbehoefte dat vroegtijdig tegen bekende prijzen moet worden vastgelegd.
[2]Prijs- en risicogrenzen: Vastlegging van de voorwaarden waaronder het openstaande behoefte-aandeel wordt verlaagd of extra wordt afgedekt.
[2]Verbruiksprognoses: Voortdurende vergelijking tussen de geplande en de daadwerkelijke elektriciteitsbehoefte om openstaande hoeveelheden gericht via de spotmarkt te compenseren.
[2]
Bedrijven definiëren door deze regels vooraf hoe hoog hun maximale prijsrisico is, en kunnen de voordelen van de spotmarkt benutten zonder de controle over hun energiekosten te verliezen. [1][3][5][8][9][10][12][13][14]
De spotmarkt in het portfoliomodel: besparingspotentialen gecontroleerd benutten
Bedrijven zouden een aandeel spotmarkt niet per definitie als een risico moeten afwijzen, maar juist moeten zien als een beheersbare kans. Als het spotmarktaandeel duidelijk is begrensd en is ingebed in een gestructureerde inkoopstrategie, kan er gericht worden geprofiteerd van gunstige en negatieve prijsfasen en kunnen risico-opslagen op de termijnmarkt worden vermeden, zonder dat men de controle over het prijsrisico verliest. [1][3][5][8][9][10][12][13][14]
Mythos 5 – „Das Portfoliomodell bedeutet für uns zu viel internen Aufwand”
Veel bedrijven vrezen dat het portfoliomodel regelmatige inkoopbeslissingen, marktobservatie, extra expertise en personele capaciteit binnen de organisatie vereist.
Deze zorg is ongegrond: bij het portfoliomodel ligt de lopende operationele inspanning niet bij de onderneming zelf, maar bij een ervaren inkooppartner. [4]
Wat echt klopt bij het portfoliomodel: operationele inspanning bij de partner, controle bij het bedrijf
Een portfoliomodel vereist inderdaad meer processen dan een vast contract, maar niet noodzakelijkerwijs meer interne inspanning, aangezien veel terugkerende, tijdrovende taken door externe partners kunnen worden overgenomen. [1][3][4][8][9][10][13][14]
Het bedrijf legt eenmalig de doelen, het budget, het risicokader en de besluitvormingspaden vast. De volledige operationele uitvoering binnen het portfoliomodel, over de termijnmarkt, spotmarkt en PPA heen, wordt overgenomen door een ervaren inkooppartner. [1][3][4][8][9][10][13][14]
Ondanks het uitbesteden van deze taken blijft de strategische verantwoordelijkheid – en daarmee de controle over de koers en het risico – volledig bij het bedrijf liggen: elk inkoopadvies van de partner wordt ter goedkeuring aan het bedrijf voorgelegd; er gebeurt niets zonder diens toestemming. [1][3][4][8][9][10][13][14]
Om de taakverdeling in het portfoliomodel te laten slagen, zijn duidelijk gedefinieerde verantwoordelijkheden, goedkeuringsprocessen en risicogrenzen nodig. De taken zijn doorgaans als volgt verdeeld:
Bedrijf | Externe inkooppartner |
Inkoopdoelen definiëren | Markt continu monitoren |
Budget- en risicokader vastleggen | Inkoopstrategie operationeel sturen |
Hoofdlijnen van de strategie bepalen | Volume stroom inkopen binnen de kaders van de strategie |
Inkoopadviezen goedkeuren | Adviezen uitbrengen en na goedkeuring uitvoeren |
Resultaten beoordelen | Data beschikbaar stellen (prijzen, verbruik, kosten) |
De tabel laat zien: aan de kant van de onderneming blijven de beslissingen beperkt tot periodieke, strategische keuzes, terwijl het lopende, tijdrovende werk daarachter door de partner wordt uitgevoerd.
Het portfoliomodel implementeren met minimale interne inspanning
Cruciaal is de keuze voor een betrouwbare inkooppartner die de operationele inkoop van energie overneemt en tegelijkertijd transparantie en controle waarborgt. Bij het selecteren van een partner is het daarom raadzaam om specifiek te controleren hoeveel operationeel werk er daadwerkelijk uit handen wordt genomen en hoeveel transparantie en controle er behouden blijven. [1][3][4][8][9][10][13][14]
Zo blijft het portfoliomodel een efficiënte inkoopstrategie voor elektriciteit, zonder dat bedrijven de regie uit handen geven. [1][3][4][8][9][10][13][14]
Wat onze klanten zeggen over het portfoliomodel
Resultaten spreken voor zich: Wijnhuis Jakob Gerhardt verlaagt energiekosten met 23%
Wijnhuis Jakob Gerhardt uit Rheinhessen blikt terug op een geschiedenis van meer dan 275 jaar en beheert 75 hectare aan wijngaarden. Als mkb-bedrijf zonder eigen energie-inkoopteam zochten zij naar een planbare en integrale inkoopstrategie.
Met een op portfolio gebaseerde elektriciteitsinkoop helpt trawa het wijnhuis om hernieuwbare stroom strategisch in te kopen en tegelijkertijd het eigen verbruik van PV-stroom en de aansturing van de batterijopslag te optimaliseren. Hierdoor slaagde Jakob Gerhardt erin de energiekosten met 23% te verlagen.
„Dankzij trawa is onze energievoorziening veranderd van een risicofactor in een voorspelbaar concurrentievoordeel.”
Jens Sonnek, Gevolmachtigde en Verkoopdirecteur, Wijnhuis Jakob Gerhardt
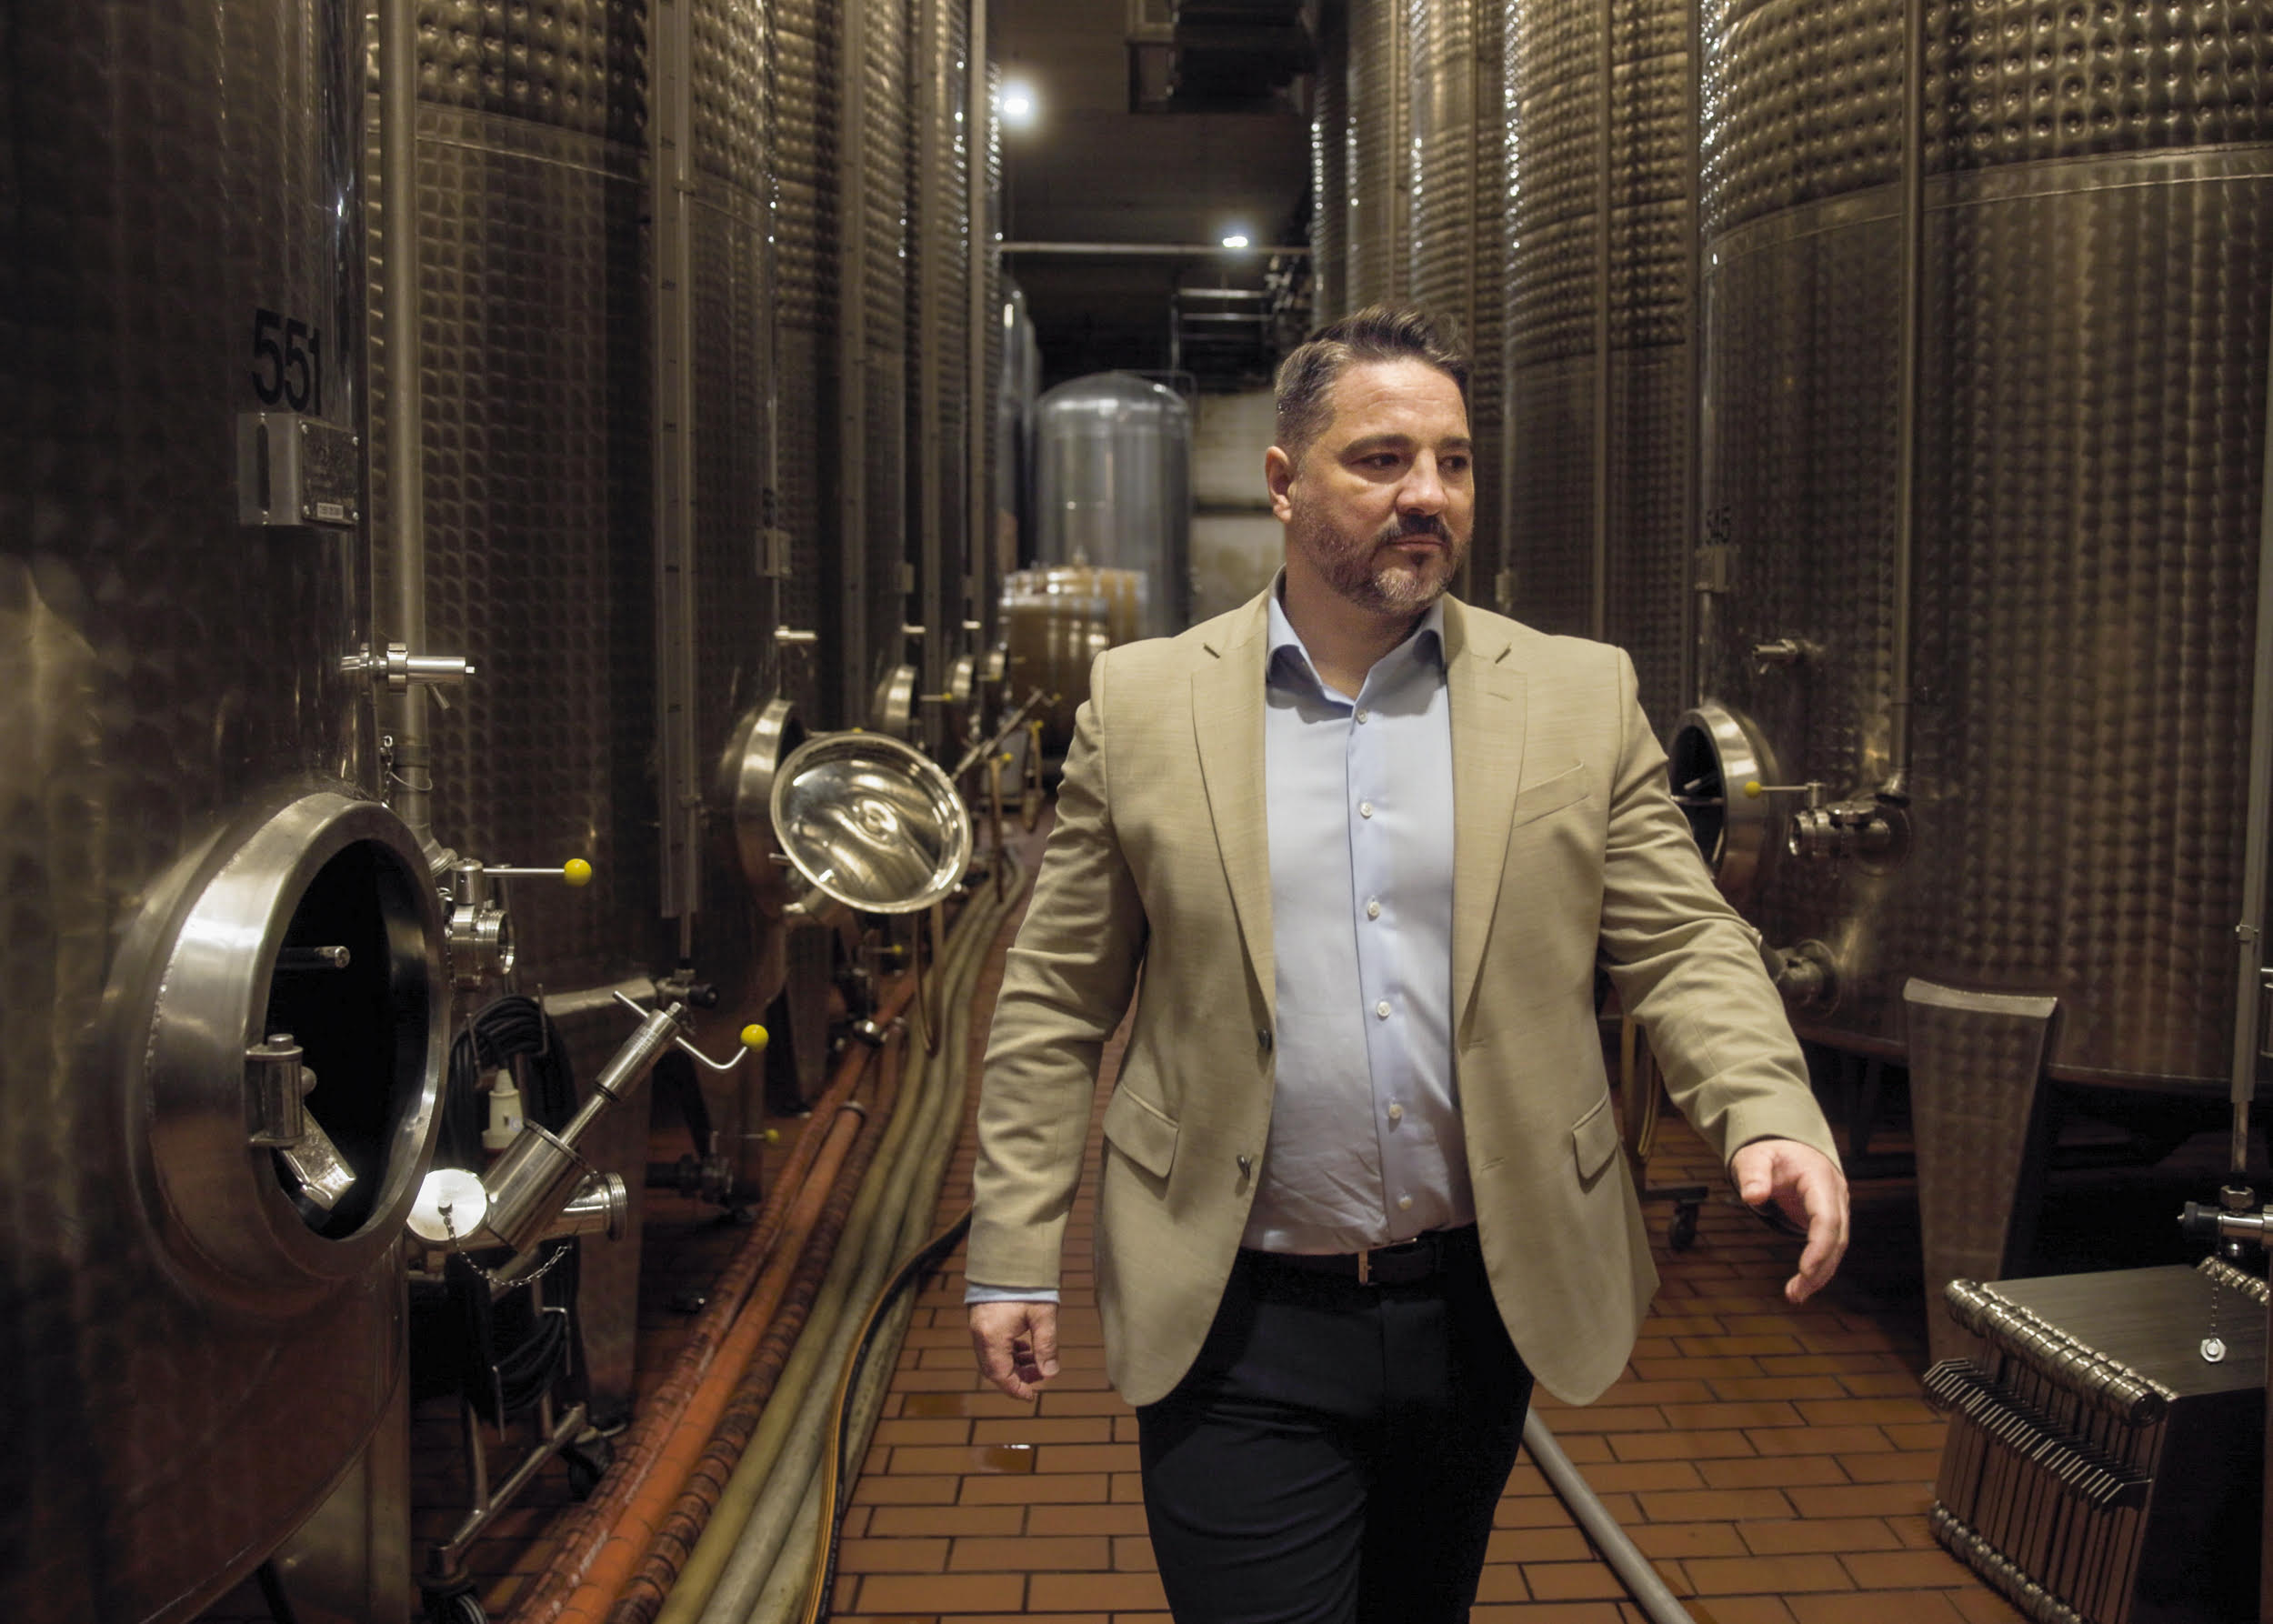
Bron: @Ben Brauers (Jens Sonnek, Gevolmachtigde und Verkoopdirecteur, Wijnhuis Jakob Gerhardt)
Wat alle vijf de mythen over het portfoliomodel gemeen hebben
Alle vijf de mythen over het portfoliomodel ontstaan daar waar de werking van het model onbekend is of waar losse onderdelen geïsoleerd worden bekeken. Niet het model zelf is in de basis riskant of ongeschikt; bepalend zijn de concrete invulling ervan en de onderliggende regels. [1][3][8][9][10][13][14]
Wie de achterliggende mechanismen van het portfoliomodel begrijpt, kan het objectief beoordelen en de voor- en nadelen ervan realistisch inschatten. Dit zorgt niet alleen voor meer zekerheid bij het kiezen van de juiste inkoopstrategie, maar vergemakkelijkt ook de interne communicatie en onderbouwing van inkoopbeslissingen. [1][3][8][9][10][13][14]
Wilt u ontdekken of een op portfolio gebaseerde elektriciteitsinkoop bij uw bedrijf past?
trawa helpt u bij het ontwikkelen van de passende inkoopstrategie voor elektriciteit, het duidelijk afkaderen van risico's en het gericht benutten van besparingspotentieel, zonder dat u een eigen operationele energie-inkoop hoeft op te zetten.
Bronnen
[1] Berg, M. & Borchert, S. (2012). Strategischer Energieeinkauf: Der Energieeinkauf zwischen liberalisierten Märkten und einer wechselhaften Energiepolitik in Deutschland (3e druk). Bundesverband Materialwirtschaft, Einkauf und Logistik e.V. https://en.koinno-bmwi.de/fileadmin/user_upload/publikationen/BME_Energieeinkauf_3.Auflage.pdf
[2] Berlinghof, B., Fried, J., Härle, P. A., Hufendiek, K., Köhler, C., Pilgram, T., Scholz, F., Schuler, A., Schwintowski, H.-P. & Specht, H. (2025). Handbuch Energiehandel (H.-P. Schwintowski, F. Scholz & A. Schuler, red.; 6e druk). Erich Schmidt Verlag. https://doi.org/10.37307/b.978-3-503-24014-2
[3] Bolay, S., Becker, M., Lempp, B. & Stühm, T. (2020). Strombeschaffung und Stromhandel. Deutsche Industrie- und Handelskammer. https://www.dihk.de/resource/blob/153728/6b374abd68f83c368ed7d9cc68dadcd0/energie-dihk-faktenpapier-strombeschaffung-und-handel-data.pdf
[4] Bundesamt für Wirtschaft und Ausfuhrkontrolle. (z.d.). Energie-Contracting. https://www.bfee-online.de/BfEE/DE/Energiedienstleistungen/Contracting/contracting_node.html
[5] Bundesnetzagentur. (z.d.). Großhandelspreise. Strom- und Gasmarktdaten. https://www.smard.de/page/home/wiki-article/446/562/grosshandelspreise
[6] Europese Raad / Raad van de Europese Unie. (2024). Marktimpact van de Russische invasie van Oekraïne: reactie van de EU. https://www.consilium.europa.eu/nl/about-site/
[7] European Union Agency for the Cooperation of Energy Regulators. (z.d.). Power Purchase Agreements (PPAs). European Union Agency For The Cooperation Of Energy Regulators. https://www.acer.europa.eu/electricity/market-monitoring/ppas
[8] Fleckenstein, H. (2018). Tipps für Beschaffungsstrategien im unsicheren Energiemarkt. Beschaffung Aktuell. https://beschaffung-aktuell.industrie.de/artikel/tipps-fuer-beschaffungsstrategien-im-unsicheren-energiemarkt/
[9] Godek, M. (2026). Hedging ist kein Hexenwerk. Beschaffung Aktuell. https://beschaffung-aktuell.industrie.de/artikel/hedging-ist-kein-hexenwerk/
[10] Heidjann, J. (z.d.). Strombeschaffungsmodelle für Gewerbekunden. StromAuskunft. https://www.stromauskunft.de/gewerbestrom/strombeschaffungsmodelle/
[11] Industrie- und Handelskammer (IHK) Fulda. (2025). Stromeinkauf optimieren. https://www.ihk.de/fulda/innovation/energie/emergiekosten-senken/energieeinkauf-3408680
[12] Kittel, M., Roth, A. & Schill, W.-P. (2022). Strommarkt erklärt: Preisbildung, Preiskrise und die „Strompreisbremse“: Ein Beitrag zur aktuellen Debatte über Eingriffe in den Strommarkt. Deutsches Institut für Wirtschaftsforschung. https://www.diw.de/documents/publikationen/73/diw_01.c.858016.de/diwkompakt_2022-184.pdf
[13] Krümmel, P. & Wesche, C. (2023). Energiebeschaffungsmodelle und deren Wirkung auf End- kundenbelieferung. Bundesverband der Energie- und Wasserwirtschaft. https://www.bdew.de/media/documents/Awh_20230314_Fakten_und_Argumente_Energiepreise_Börse_Endkundenmarkt_GySyvYK.pdf
[14] Müsgens, F. & Steinhausen, B. (2010). Portfoliomanagement: Optimale Energiebeschaffung unter Berücksichtigung von Risiken. Zeitschrift für Energiewirtschaft, 34(2), 109–116. https://doi.org/10.1007/s12398-010-0014-0
[15] Netztransparenz. (z.d.). Negativer Spotmarktpreis – Übersichtstabellen. https://www.netztransparenz.de/de-de/Erneuerbare-Energien-und-Umlagen/EEG/Transparenzanforderungen/Marktprämie/Negativer-Spotmarktpreis-Übersichtstabellen
[16] Weigel, M., Förster, R. & Wagon, F. (2023). Risikomanagement in der Strombeschaffungunter Nutzung industrieller Energieflexibilität. Zeitschrift für Energiewirtschaft, 47(4), 26–45. https://doi.org/10.1007/s12398-023-0936-y
Meer over dit onderwerp
Stroominkoop

Met de geoptimaliseerde stroomvoorziening van trawa elektriciteit inkopen zoals de grote multinationals dat doen